
Sai lệch thuế nhập khẩu linh kiện cơ khí thường do nhầm mã HS hoặc thiếu chứng từ hợp lệ. Điều này gây thiệt hại trực tiếp đến dòng tiền doanh nghiệp. Bài viết tổng hợp các bước rà soát trị giá, xuất xứ và phụ phí. PTN Logistics luôn sẵn sàng hỗ trợ bạn tối ưu ngân sách an toàn.
Những thông tin nào ảnh hưởng đến việc xác định thuế nhập khẩu?
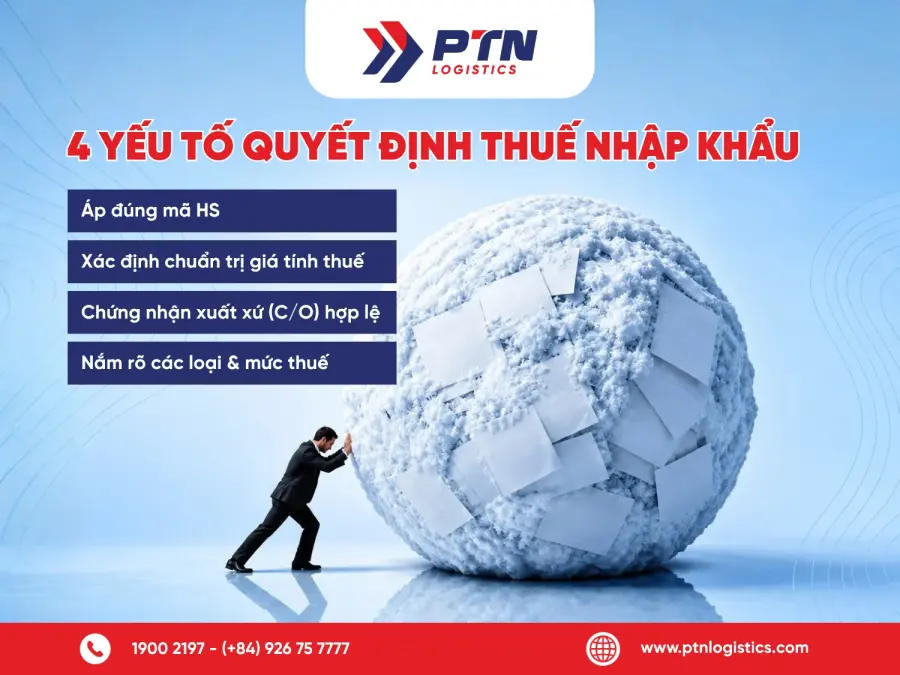
Để dự toán chính xác nghĩa vụ tài chính trước khi nhập hàng, doanh nghiệp cần nắm rõ 4 yếu tố kỹ thuật quan trọng dưới đây:
Mã HS của linh kiện
Mã HS là cơ sở pháp lý đầu tiên để xác định thuế nhập khẩu linh kiện cơ khí. Việc áp mã sai không chỉ dẫn đến chênh lệch dự toán mà còn tiềm ẩn rủi ro truy thu thuế hoặc xử phạt hành chính từ cơ quan hải quan. Doanh nghiệp cần đối chiếu kỹ tài liệu kỹ thuật, thành phần cấu tạo và nguyên lý hoạt động của từng linh kiện thực tế với biểu thuế xuất nhập khẩu hiện hành đảm bảo tính chuẩn xác.
>>Tham khảo thêm: Nguyên tắc tính trị giá tính thuế nhập khẩu
Trị giá tính thuế của lô hàng
Trị giá tính thuế hải quan không đơn thuần chỉ là giá mua trên hóa đơn. Trị giá này phải cộng thêm cước vận tải quốc tế, bảo hiểm hoặc chi phí đóng gói tùy theo điều kiện Incoterms. Giống như khi tính thuế máy móc, việc bỏ sót các khoản phí cộng hoặc áp dụng sai tỷ giá ngoại tệ sẽ làm sai lệch cơ sở tính toán ban đầu, gây thâm hụt ngân sách và ảnh hưởng đến dòng tiền của doanh nghiệp.
Xuất xứ của hàng hóa
Chứng nhận xuất xứ (C/O) hợp lệ giúp doanh nghiệp tối ưu thuế nhập khẩu linh kiện cơ khí thông qua các hiệp định thương mại tự do (FTA). Tuy nhiên, hải quan sẽ kiểm tra chặt chẽ tính hợp lệ của C/O về tiêu chí xuất xứ, chữ ký, con dấu và hành trình vận tải biển. Khi có sai sót trên chứng từ sẽ khiến lô hàng bị bác bỏ quyền hưởng mức thuế suất ưu đãi đặc biệt.
>>Xem thêm: Luật thuế xuất khẩu, thuế nhập khẩu
Loại thuế và mức thuế có thể áp dụng cho từng trường hợp
Khi dự toán, doanh nghiệp cần tách riêng thuế nhập khẩu linh kiện cơ khí và thuế giá trị gia tăng (GTGT) ở khâu nhập khẩu. Đồng thời, cần kiểm tra thuế nhập khẩu bổ sung nếu hàng thuộc phạm vi áp dụng. Mức thuế nhập khẩu 0% không đồng nghĩa lô hàng không phát sinh các khoản thuế khác.
Với hàng áp dụng thuế nhập khẩu theo tỷ lệ phần trăm:
Thuế nhập khẩu = Trị giá tính thuế nhập khẩu × Thuế suất nhập khẩu.
Thuế GTGT được tính theo giá tính thuế GTGT và thuế suất tương ứng. Giá tính thuế này bao gồm trị giá tính thuế nhập khẩu, thuế nhập khẩu và các khoản thuế khác thuộc căn cứ tính thuế nếu có.
Doanh nghiệp cần chuẩn bị những dữ liệu nào để dự toán nghĩa vụ thuế?
Để lập bảng dự toán chi phí hải quan chuẩn xác và tối ưu dòng tiền, doanh nghiệp cần chuẩn bị sẵn sàng bộ dữ liệu cơ bản sau đây:
Thông tin hàng hóa và mã HS
Bộ phận mua hàng nên yêu cầu nhà cung cấp chuẩn bị thông tin theo từng mã sản phẩm:
- Tên hàng, model và mã sản phẩm.
- Vật liệu, cấu tạo và thông số kỹ thuật.
- Chức năng, công dụng và loại máy sử dụng.
- Catalogue, hình ảnh hoặc bản vẽ.
- Tình trạng mới hoặc đã qua sử dụng.
Mã HS do nhà cung cấp đề xuất có thể dùng để tham khảo. Người phụ trách XNK cần kiểm tra lại theo hàng hóa thực tế và danh mục áp dụng tại Việt Nam trước khi sử dụng trong bảng tính.
>>Đọc thêm: Thuế suất thuế nhập khẩu thông thường quy định như thế nào?
Giá trị hàng hóa trên chứng từ
Tương tự quy trình tính thuế máy móc, số tiền ghi nhận trên hóa đơn thương mại (Commercial Invoice) là dữ liệu nền tảng cấu thành trị giá hải quan. Doanh nghiệp cần đảm bảo giá trị này phản ánh đúng số tiền thực tế đã thanh toán hoặc phải thanh toán cho đối tác bán hàng. Sự minh bạch và nhất quán về giá trị giữa Invoice, hợp đồng thương mại và chứng từ thanh toán là yêu cầu cần thiết để thông quan.
Chi phí liên quan được sử dụng trong việc xác định trị giá
Để chốt giá trị tính thuế cuối cùng, ngoài giá mua, doanh nghiệp cần tập hợp chứng từ thể hiện chi phí vận tải quốc tế, phí bảo hiểm và phí đóng gói. Các khoản cộng này sẽ tác động đến tổng mức thuế nhập khẩu linh kiện cần nộp. Việc phân tích rõ ràng từng khoản phí theo đúng điều kiện giao hàng Incoterms quy định trên hợp đồng sẽ giúp giảm các rủi ro khai thiếu nghĩa vụ thuế.
Chứng từ chứng minh xuất xứ khi cần áp dụng ưu đãi
Giấy chứng nhận xuất xứ (C/O) hợp lệ là tài liệu cần thiết giúp doanh nghiệp hưởng mức thuế nhập khẩu linh kiện cơ khí ưu đãi đặc biệt theo các hiệp định FTA. Doanh nghiệp cần rà soát kỹ bản nháp C/O từ nhà cung cấp, đảm bảo tiêu chí xuất xứ, thông tin hành trình và mã HS đồng nhất với các chứng từ khác. Sự chuẩn bị kỹ lưỡng này giúp phòng tránh rủi ro C/O bị cơ quan hải quan từ chối khi thông quan.
Đã có thông tin lô hàng? Gửi chứng từ cho PTN để nhận bảng dự toán chi phí hải quan và cước vận chuyển chi tiết
HS Code và xuất xứ ảnh hưởng thế nào đến nghĩa vụ thuế?
Hai yếu tố định danh này quyết định trực tiếp lô hàng sẽ bị áp dụng mức thuế suất thông thường hay được hưởng ưu đãi.
Mối liên hệ giữa mã HS và mức thuế áp dụng
Mã HS giúp xác định dòng hàng cần tra trong biểu thuế. Sau đó, doanh nghiệp mới đối chiếu loại thuế suất, điều kiện áp dụng và thời điểm tính thuế nhập khẩu linh kiện cơ khí. Không nên lấy mức thuế của một linh kiện có tên gần giống để áp cho sản phẩm khác.
Cách làm thực tế là tính theo từng dòng hàng: mã sản phẩm, mã HS dự kiến, trị giá tính thuế, thuế suất và tiền thuế. Cấu trúc này giúp Purchasing và XNK nhận biết những sản phẩm nào còn thiếu căn cứ.
Vai trò của xuất xứ trong việc xác định ưu đãi
Với cùng một mã HS, mức thuế dự toán có thể thay đổi theo xuất xứ và khả năng đáp ứng điều kiện ưu đãi. Tuy nhiên, việc hàng được mua từ một nước có hiệp định với Việt Nam chưa đủ để kết luận được hưởng thuế ưu đãi đặc biệt.
Khi chứng từ xuất xứ chưa chắc chắn, doanh nghiệp có thể chuẩn bị hai kịch bản ngân sách: một kịch bản đáp ứng đầy đủ điều kiện ưu đãi và một kịch bản chưa áp dụng ưu đãi đó. Phần chênh lệch giúp người phê duyệt đánh giá nhu cầu tiền dự phòng.
>>Xem dịch vụ: Hải quan trọn gói từ A-Z của PTN
Khi nào doanh nghiệp cần kiểm tra thêm chính sách thương mại?
Cần kiểm tra thêm nếu hàng có đặc điểm thuộc phạm vi một biện pháp phòng vệ thương mại. Thuế chống bán phá giá, chống trợ cấp hoặc tự vệ có thể làm tăng nghĩa vụ thuế ngoài mức tra trong biểu thuế nhập khẩu.
Khi rà soát, nên đối chiếu cả mô tả hàng hóa, xuất xứ và phạm vi quyết định liên quan, thay vì chỉ tìm kiếm bằng tên thương mại. Nếu chưa làm rõ được phạm vi áp dụng, khoản thuế này cần được ghi nhận là điểm chờ kiểm tra trước khi chốt ngân sách.
Vì sao không nên dự toán thuế chỉ dựa trên tên hàng?
Tên gọi thương mại thường rất chung chung và không phản ánh đủ cấu tạo, chất liệu để phân loại mã HS. Khác với thuế máy móc nguyên chiếc dễ nhận diện, việc dự toán thuế nhập khẩu linh kiện cơ khí đòi hỏi phân tích sâu về thông số kỹ thuật. Rủi ro áp sai thuế suất sẽ cao nếu nhân sự XNK chỉ nhìn vào tên hàng mà bỏ qua việc đối chiếu công năng thực tế của từng linh kiện với chú giải trong biểu thuế.
Gặp khó khăn khi xác định mã HS linh kiện cơ khí? Nhắn tin qua Zalo OA để nhận được hỗ trợ tra cứu nhanh
Những điểm nào cần kiểm tra trước khi xác nhận chi phí nhập khẩu?
Để chốt chính xác ngân sách và hạn chế rủi ro phát sinh, doanh nghiệp cần rà soát kỹ lưỡng 4 yếu tố quan trọng sau đây trước khi tiến hành khai báo hải quan.
Đối chiếu mã HS với đặc điểm thực tế của linh kiện
Bước đầu tiên là kiểm tra sự đồng nhất giữa mã HS dự kiến và tài liệu kỹ thuật thực tế của hàng hóa. Mức thuế nhập khẩu linh kiện cơ khí thay đổi rất lớn dựa trên chất liệu, phương pháp gia công và công năng cụ thể. Bộ phận XNK nên cẩn trọng, tránh áp mã theo cảm tính, mà phải đối chiếu sát sao với chú giải hải quan để tránh nguy cơ bác bỏ mã, gây đọng vốn và làm chậm tiến độ thông quan lô hàng.
Kiểm tra trị giá và thông tin trên chứng từ
Bảng tính cần thể hiện rõ giá mua, điều kiện giao hàng, cước, bảo hiểm và khoản điều chỉnh liên quan. Các khoản đã được tính trong giá hàng phải được đánh dấu để tránh cộng trùng.
Doanh nghiệp cũng nên ghi ngày lập dự toán, nguồn thuế suất và tỷ giá sử dụng. Khi lịch nhập thay đổi, cần rà soát lại vì thời điểm tính thuế nhập khẩu nhìn chung gắn với thời điểm đăng ký tờ khai hải quan.
>>Tham khảo: Kê khai thuế nhập khẩu từ chuẩn bị chứng từ đến thông quan
Kiểm tra xuất xứ và chứng từ liên quan
Giấy chứng nhận xuất xứ (C/O) là cơ sở cốt lõi để doanh nghiệp tối ưu thuế nhập khẩu linh kiện cơ khí thông qua các mức ưu đãi FTA. Tuy nhiên, C/O rất dễ bị bác bỏ nếu sai sót về tiêu chí xuất xứ (Origin Criterion), thông tin tàu, hoặc chữ ký không hợp lệ. Doanh nghiệp cần đối chiếu chéo C/O nháp với Invoice, Packing List và vận đơn trước khi phát hành bản gốc nhằm bảo vệ quyền lợi chính đáng.
Dự trù các khoản chi phí khác ngoài thuế nhập khẩu linh kiện cơ khí
Để xác nhận tổng ngân sách đưa hàng về kho, doanh nghiệp cần tách thuế với các khoản dịch vụ và vận chuyển:
| Nhóm khoản mục | Nội dung cần kiểm tra |
| Thuế | Thuế nhập khẩu, GTGT và thuế bổ sung nếu có |
| Vận chuyển quốc tế | Cước, bảo hiểm và phụ phí theo báo giá |
| Giao nhận tại đầu nhập | Phí cảng, sân bay, kho hoặc hãng vận chuyển |
| Thủ tục | Dịch vụ hải quan, kiểm tra chuyên ngành nếu phát sinh |
| Giao về kho | Vận tải nội địa, nâng hạ, bốc dỡ |
| Phát sinh | Lưu kho, lưu bãi, lưu container hoặc sửa chứng từ |
Bảng ngân sách nội bộ nên phân biệt khoản tiền phải chuẩn bị khi nhập hàng với cách ghi nhận kế toán sau đó. Điều này giúp bộ phận mua hàng và tài chính cùng hiểu phạm vi con số đang phê duyệt.
Cần rà soát tính hợp lệ của chứng từ trước khi chốt phương án nhập khẩu? Liên hệ đội ngũ PTN để được tham vấn chuyên môn và hạn chế rủi ro phát sinh
Dự toán chính xác thuế nhập khẩu linh kiện cơ khí giúp doanh nghiệp chủ động nguồn vốn và hạn chế rủi ro hải quan. Việc rà soát kỹ mã HS, trị giá và C/O là yêu cầu bắt buộc trước khi thông quan. Nếu cần hỗ trợ đánh giá chứng từ, hãy liên hệ ngay với PTN Logistics để được tham vấn chuyên môn sát thực tế.
Thông tin liên hệ
- Hotline: 1900 2197 – 0926 75 7777
- Email: nam.nguyen@ptnlogistics.com
Câu hỏi thường gặp về thuế nhập khẩu linh kiện cơ khí
Doanh nghiệp cần kiểm tra mã HS, trị giá tính thuế, xuất xứ, điều kiện hưởng ưu đãi và thời điểm khai báo. Loại hình nhập khẩu, mục đích sử dụng và chính sách riêng của mặt hàng cũng cần được xem xét nếu có.
Có. Mã HS xác định dòng hàng để tra thuế, nhưng số tiền phải nộp còn phụ thuộc trị giá tính thuế và điều kiện áp dụng mức thuế tương ứng. Chỉ có mã HS chưa đủ để kết luận tổng nghĩa vụ thuế.
Xuất xứ có thể ảnh hưởng đến loại thuế suất được áp dụng. Khi chưa đủ căn cứ hưởng ưu đãi đặc biệt, doanh nghiệp nên tính thêm kịch bản ngân sách phù hợp thay vì mặc định mức ưu đãi.
Để kiểm tra và dự toán, nên chuẩn bị hóa đơn thương mại, hợp đồng hoặc đơn đặt hàng, danh mục đóng gói, tài liệu kỹ thuật, dữ liệu cước và bảo hiểm, cùng chứng từ xuất xứ nếu đề nghị ưu đãi. Đây là bộ dữ liệu phục vụ kiểm tra, không có nghĩa mọi tài liệu đều bắt buộc nộp trong mọi bộ hồ sơ hải quan.
Cần dự trù thuế GTGT, thuế bổ sung nếu có, cước vận chuyển, phí giao nhận, dịch vụ hải quan và giao hàng nội địa. Các khoản lưu kho, lưu bãi hoặc kiểm tra chuyên ngành nên được xem xét theo đặc điểm lô hàng.


Bài viết liên quan
Dịch vụ Xuất Nhập Khẩu Tin ngành Logistics
Cold Chain Logistics: Kiểm Soát Vận Chuyển Hàng Nhạy Nhiệt
Dịch vụ Xuất Nhập Khẩu Tin ngành Logistics
Project Logistics: Lập Kế Hoạch Vận Chuyển Hàng Dự Án
Vận tải đường bộ Tin ngành Logistics
Last Mile Delivery: Cách Kiểm Soát Giao Hàng Chặng Cuối
Dịch vụ Xuất Nhập Khẩu Tin ngành Logistics
3PL Logistics Là Gì? Khi Nào DN Nên Thuê Ngoài Logistics?
Vận tải hàng không Blog Tin ngành Logistics
Freight Forwarding Là Gì? Vai Trò Và Công Việc Của Forwarder
Bảng Tin PTN Logistics
Hành Trình 15 Năm PTN Logistics Trở Thành Đối Tác Logistics Cho Doanh Nghiệp
Blog Nhập hàng Trung Quốc Tin tức dịch vụ
Vận Chuyển Máy Móc Từ Trung Quốc Về Việt Nam Trọn Gói
Bảng Tin PTN Logistics
Luật Hải quan 2026: 8 Thay Đổi Doanh Nghiệp XNK Cần Chuẩn Bị Trước 01/03/2027
Nhận báo giá vận chuyển ngay!